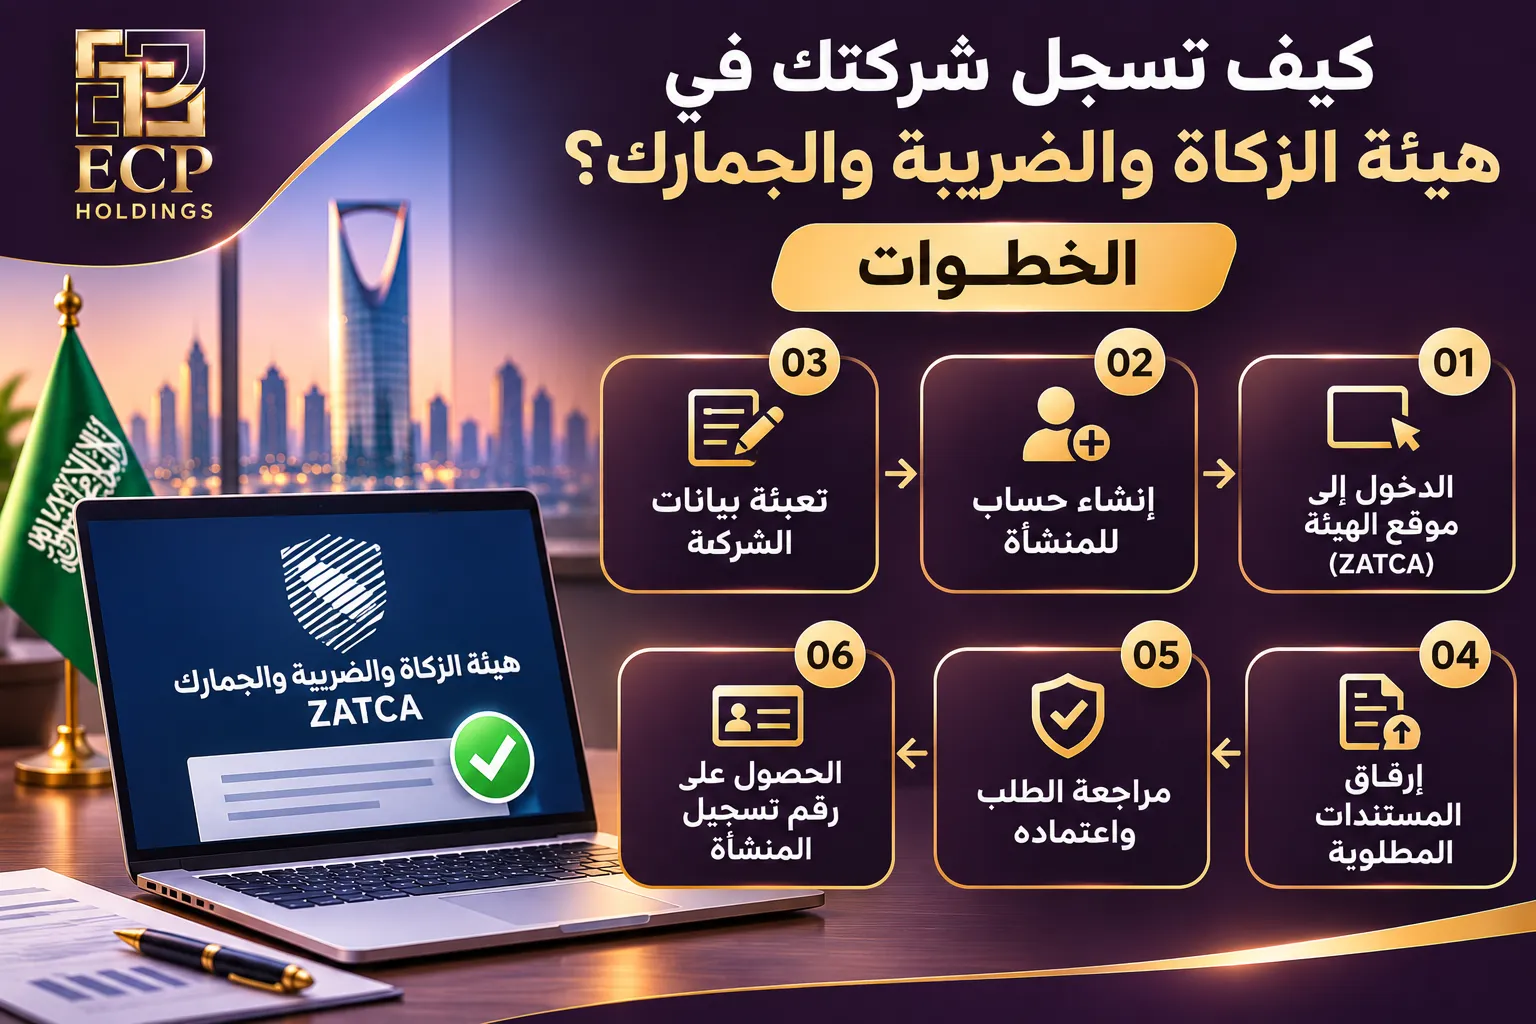
تسجّل شركتك في هيئة الزكاة والضريبة والجمارك بأن تتحقق أولًا من ظهور الرقم المميز لمنشأتك وبياناتها في بوابة الهيئة بعد تسجيلها لدى وزارة التجارة، ثم تستكمل التسجيل الأولي عبر البوابة الإلكترونية، ثم تحدد التزاماتك الزكوية أو الضريبية بحسب ملكية الشركة ونشاطها، وتفحص هل تنطبق عليك ضريبة القيمة المضافة وجوبًا أو اختيارًا بحسب حجم التوريدات الخاضعة. وبحسب ما تعرضه صفحات الهيئة وقت كتابة هذا المقال، فإن التسجيل في خدمات الزكاة وضريبة الدخل يجري عبر البوابة بعد إنشاء الرقم المميز، أما ضريبة القيمة المضافة فلها شروطها وحدودها وإجراءات طلبها. وهذه الخطوات تتغير في تفاصيلها، لذلك اعتمد على بوابة الهيئة في كل ما يتعلق بالنماذج والحدود والمهل.
في هذا الدليل نشرح الفرق بين التسجيل في الزكاة وضريبة الدخل وضريبة القيمة المضافة، وما الذي يحدد أيها ينطبق على شركتك، وخطوات التسجيل بصورة عامة، وما الذي تجهزه قبل البدء، وما الالتزامات التي تبدأ بعد التسجيل، والأخطاء التي تتكرر. وننبه إلى أن هذه الإرشادات عامة، وأن المعالجة الزكوية والضريبية تختلف بحسب الشكل القانوني وجنسية الملاك والنشاط، فلا تغني عن رأي مختص زكاة وضريبة في حالتك.
ما الذي تسجّل فيه بالضبط؟ ثلاث دوائر مختلفة
الخلط بين أنواع التسجيل من أكثر ما يربك أصحاب الشركات الجديدة. فهناك ثلاث دوائر مختلفة، لكل منها منطقها:
التسجيل الأولي لدى الهيئة
هو ربط منشأتك بالهيئة بوصفها مكلفة تخضع لأنظمتها، ويقوم على الرقم المميز الذي ينشأ بعد تسجيل المنشأة لدى وزارة التجارة. ومن هذا التسجيل تبدأ علاقتك الإلكترونية بالهيئة وحسابك على بوابتها.
الزكاة وضريبة الدخل
هما الالتزامان المرتبطان بأرباح المنشأة أو وعائها بحسب ملكيتها. وتختلف المعاملة بحسب ما إذا كانت الحصص مملوكة لسعوديين أو خليجيين أو أجانب، وتشير الصفحات الرسمية إلى أن التسجيل في الزكاة يتم تلقائيًا بعد استكمال التسجيل الأولي بحسب ما تعرضه. ولا يكفي أن تعرف أنك «مسجل»، بل عليك أن تفهم ما الذي ينطبق عليك: زكاة على الحصص السعودية أو الخليجية، أو ضريبة دخل على حصص الأجانب، أو كليهما في الشركات المختلطة، وما الإقرارات المطلوبة ومواعيدها. وللصورة العامة راجع دليل الزكاة والضريبة للشركات في السعودية.
ضريبة القيمة المضافة
ضريبة غير مباشرة على التوريدات، تلتزم بالتسجيل فيها المنشآت التي تتجاوز توريداتها الخاضعة حدًا معينًا، ويمكن لمن دونه التسجيل اختياريًا بشروط. وتذكر صفحات الهيئة وقت الكتابة حدًا للتسجيل الإلزامي وحدًا للتسجيل الاختياري، وتذكر أن طلب التسجيل يُقدَّم خلال مهلة محددة بعد تجاوز الحد. وهذه الأرقام والمهل تتحدث، فلا نكرر مبالغها هنا كقاعدة نهائية، وننصحك بمراجعتها في بوابة الهيئة قبل بناء قرارك عليها.
ما الذي يحدد ما ينطبق على شركتك؟
- الشكل القانوني: فبعض الأشكال لها معاملات خاصة في الإقرارات والمستندات.
- ملكية الشركاء وجنسياتهم: وهي التي تحدد نصيب الزكاة وضريبة الدخل من الوعاء أو الأرباح.
- النشاط: فقد تخضع بعض الأنشطة لمعاملات خاصة أو لجهات أخرى.
- حجم التوريدات الخاضعة للضريبة: وهو ما يحدد التزامك بالتسجيل في القيمة المضافة أو إمكانيته.
- طبيعة العملاء: فالتعامل مع جهات خارج المملكة أو في نطاقات معينة قد يؤثر في معالجة الضريبة.
- الاستيراد والتصدير: وهي مجالات لها جانب جمركي يرتبط بالهيئة أيضًا.
ولذلك فإن السؤال الصحيح ليس «هل أسجل في الهيئة؟» بل «في أي التزامات أنا، وبأي ترتيب، وما مواعيدها؟». وهذا يتحدد بدراسة موجزة لحالتك مع مختص قبل التأسيس أو في أسبوعه الأول.
خطوات التسجيل بصورة عامة
- أنجز تسجيل المنشأة لدى وزارة التجارة: فالرقم المميز يأتي من هذه الخطوة. وقد شرحنا ما يلي السجل التجاري في أصدرت السجل التجاري، ماذا بعد؟.
- تحقق من ظهور الرقم المميز وبيانات المنشأة في بوابة الهيئة: وإن لم تظهر فتأكد من صحة بيانات السجل وانتظر المدة المعقولة ثم تواصل مع الدعم الرسمي.
- سجّل الدخول إلى البوابة بصفتك صاحب الصفة: واستكمل التسجيل الأولي وفق النموذج المعتمد، وجهّز المستندات التي يطلبها النموذج. وتذكر الأدلة التفاعلية أن عقد تأسيس المنشأة يُطلب للشركات.
- راجع بيانات المنشأة والملاك: فهي تؤثر في المعاملة الزكوية والضريبية. ولا تتجاوز أي ملاحظة قبل فهمها.
- حدد التزاماتك: زكاة، أو ضريبة دخل، أو كليهما، وهل تنطبق عليك ضريبة القيمة المضافة وجوبًا أو اختيارًا، وهل توجد التزامات أخرى بحسب نشاطك.
- إن كان التسجيل في القيمة المضافة مطلوبًا أو مرغوبًا: فقدّم طلبه عبر الخدمة المخصصة، وجهّز بياناتك عن التوريدات، وانتظر الإشعار بالشهادة.
- اضبط نظامك المحاسبي وفوترتك: بحيث تلتزم بمتطلبات الفواتير وحفظ السجلات.
- ضع تقويمًا بمواعيد الإقرارات والسداد: وأسند متابعته لشخص مسؤول.
وللاطلاع على الخدمات الحالية وأدلتها راجع بوابة هيئة الزكاة والضريبة والجمارك.
ماذا تجهز قبل أن تبدأ؟
التحضير الجيد يختصر الإجراء. جهّز بيانات السجل التجاري وعقد التأسيس وبيانات الملاك وجنسياتهم ونسبهم، وبيانات المدير أو الممثل المخوَّل، والعنوان الوطني وبيانات الاتصال، وطبيعة الأنشطة بدقة، وتقديرًا لحجم التوريدات المتوقعة خلال السنة الأولى. وإن كان لديك مستثمر أجنبي فجهّز وثائق هيكل الملكية والمستفيد الحقيقي. وتأكد من اتفاق الأسماء والبيانات بين السجل والعقد والهويات، فعدم الاتفاق من أكثر أسباب تأخر الطلبات. وتأكد كذلك أن لدى صاحب الصفة صلاحية الدخول إلى البوابة، وأن بيانات التواصل المسجلة تصل إلى شخص مسؤول.
الالتزامات التي تبدأ بعد التسجيل
الإقرارات والسداد في مواعيدها
للهيئة مواعيد للإقرارات والسداد، تختلف بحسب نوع الالتزام. أخطر الأخطاء أن يظن صاحب الشركة أن «التسجيل» هو آخر الإجراءات. التسجيل بداية دورة التزامات متكررة، فاجعل لها تقويمًا واضحًا.
الفواتير وحفظ السجلات
تفرض الأنظمة متطلبات على الفواتير والسجلات المحاسبية، وتفرض الهيئة متطلبات للفوترة الإلكترونية تتحدث مراحلها بحسب الفئات والتواريخ. وقد شرحنا الفروق في دليل الفوترة الإلكترونية ZATCA، فتحقق من توقيت انطباقها على منشأتك.
تحديث البيانات عند التغيير
عند تغيير الملاك أو المدير أو الأنشطة أو العنوان حدّث بياناتك لدى الهيئة، لأن عدم التحديث قد ينتج عنه معاملة غير صحيحة للإقرارات.
الاحتفاظ بالمستندات
احتفظ بالفواتير والعقود وكشوف الحسابات والإقرارات وإيصالات السداد لمدة تتفق مع ما تنص عليه الأنظمة. وقد يُطلب منك تقديمها عند أي فحص.
كيف تؤثر القرارات الهيكلية في التزاماتك الزكوية والضريبية؟
قرارات مثل إدخال شريك أجنبي أو تغيير نسب الملكية أو تحويل الشكل القانوني أو الاستحواذ على حصص، قد يكون لها أثر على المعاملة الزكوية والضريبية للشركة. لذلك لا تنفذها قبل أن تستشير مختصًا في آثارها. وفي المقابل قد يفيدك التخطيط المبكر في اختيار هيكل يتوافق مع خطتك دون مفاجآت. وراجع دليلنا عن إضافة شريك إلى شركة قائمة، ودليلنا عن تغيير نوع الشركة، عند نشرهما، فكلاهما يتناول الأثر الزكوي والضريبي ضمن اعتبارات القرار.
خطة الزكاة والضريبة في السنة الأولى
الشركة الجديدة تستفيد كثيرًا من وضع خطة بسيطة للزكاة والضريبة في سنتها الأولى بدل التعامل معها كمفاجأة تأتي عند أول موعد إقرار. تبدأ الخطة بتحديد ما ينطبق عليك: هل حصصك سعودية أم أجنبية أم مختلطة؟ وهل ستنطبق عليك ضريبة القيمة المضافة قريبًا؟ ثم تحدد المواعيد المتوقعة للإقرارات والسداد في تقويم الشركة، وتقدّر المبالغ التقريبية لتضعها في خطتك النقدية حتى لا تُنفَق السيولة التي ستحتاجها لالتزام قادم. ثم تضبط نظامك المحاسبي ليصدر البيانات اللازمة للزكاة والضريبة في أي وقت، وليس فقط عند اقتراب الموعد. ثم تحدد المسؤول عن الإقرارات داخليًا أو خارجيًا، وتحدد من يراجعها قبل التقديم. وأخيرًا تضع بندًا في اجتماعك الشهري عنوانه «الزكاة والضريبة» تراجع فيه التوريدات الخاضعة والفواتير والتزامات الشهر القادم. هذا الانضباط البسيط يحوّل الزكاة والضريبة من عبء مخيف إلى جزء متوقع من إدارة الشركة.
كيف تتعامل الميزانية مع الزكاة والضريبة؟
ضع في ميزانية التشغيل بندًا واضحًا للزكاة والضريبة، ولا تتركه للنهاية. فإذا كانت الشركة تتوقع ربحًا فأدخل تقديرًا لما قد يستحق عليها وفق معاملتها، واحجز جزءًا من السيولة لهذا الغرض كل شهر في حساب أو بند منفصل، حتى لا تنفق ما سيلزم سداده. وفي حالة ضريبة القيمة المضافة تذكّر أن الضريبة التي تحصّلها من العملاء ليست إيرادًا لك، بل مبلغ تحصّله لصالح الجهة، فلا تعتبره سيولة متاحة للإنفاق. وقد شرحنا الجانب النقدي من هذا الأمر في دليل إدارة التدفقات النقدية. وإذا كانت شركتك ستمنح عملاءها أجلًا في السداد فاحسب أثر ذلك على الضريبة المستحقة عليك قبل أن تقبض، فقد تضطر إلى سداد الضريبة قبل تحصيل ثمن البيع، وهذا من أسباب ضغط السيولة في الشركات الصغيرة. لذلك اجعل الزكاة والضريبة جزءًا من تسعير خدماتك وشروط دفعك.
أسئلة تطرحها على مستشار الزكاة والضريبة
لتحصل على أفضل استفادة من أول جلسة مع مختص، جهّز أسئلتك مسبقًا. اسأله: بحسب هيكل ملكيتي وجنسيات شركائي، ما الذي ينطبق عليّ من الزكاة وضريبة الدخل؟ وهل ينطبق عليّ التسجيل في ضريبة القيمة المضافة الآن أو قريبًا؟ وما مواعيد الإقرارات والسداد خلال السنة الأولى؟ وما المستندات التي يجب أن أحتفظ بها وكيف؟ وكيف أرتب نظامي المحاسبي ليخدم الإقرارات؟ وما أثر قراراتي المقبلة، مثل إدخال شريك أو تغيير الشكل أو التعاقد مع جهات خارج المملكة، على التزاماتي؟ وما الأخطاء التي تراها شائعة في الشركات الجديدة؟ وهل لديك تقويم سنوي أستطيع الاعتماد عليه؟ ومتى أتواصل معك عند أي تغيير؟ هذه الأسئلة تجعل الاستشارة عملية، وتمنحك خطة تنفيذية لا مجرد معلومات عامة.
الزكاة والضريبة وعلاقتها بالعمالة والتشغيل
لا تنفصل الزكاة والضريبة عن بقية جوانب التشغيل. فرواتب العاملين وتكاليف التأمينات والعقود مع الموردين والمقاولين كلها تظهر في حساباتك وتؤثر في وعائك أو أرباحك بحسب المعاملة. ولذلك فإن الانضباط في تسجيل العاملين وفي الاحتفاظ بالفواتير الصحيحة من الموردين ينعكس على دقة الإقرارات. وقد ناقشنا في دليل التأمينات الاجتماعية عند نشره كيف تدخل الالتزامات المرتبطة بالعاملين في ميزانيتك. كما أن التعامل مع موردين أو عملاء خارج المملكة قد يثير أسئلة تخص الزكاة والضريبة، مثل معالجة التوريدات عبر الحدود والاستقطاع من بعض المدفوعات، فلا تنفذ مثل هذه العقود قبل أن تسأل مختصًا عن أثرها.
مثال تطبيقي
شركة استشارات مملوكة لشريكين، أحدهما سعودي والآخر أجنبي. بعد صدور سجلها تحققت من ظهور الرقم المميز وبياناتها في بوابة الهيئة، فوجدتها ظاهرة، واستكملت التسجيل الأولي وراجعت بيانات الملاك. ثم عرضت هيكلها على مستشار زكوي وضريبي ليحدد ما ينطبق: فتبين أن لها التزامات مختلطة بحسب الحصص، وأن حجم توريداتها المتوقع قد يدفعها إلى التسجيل في القيمة المضافة خلال السنة. وضعت تقويمًا بالإقرارات، وضبطت نظامها المحاسبي ليصدر فواتير متوافقة، وأوصت شريكها الأجنبي بتجهيز مستنداته مبكرًا. وحين تجاوزت توريداتها الحد الذي تنطبق عنده القيمة المضافة كانت قد جهزت نفسها فقدمت الطلب في مهلته دون ارتباك. والمثال افتراضي للتوضيح، لكن الدرس أن التحضير المبكر يمنع الغرامات والمفاجآت.
ماذا تفعل عند استلام إشعار أو ملاحظة من الهيئة؟
قد تصلك أثناء حياة الشركة ملاحظات أو طلبات استيضاح أو إشعارات بخصوص إقرار أو فاتورة أو بيانات. لا تتجاهلها ولا تستجب بتسرع. اقرأ الإشعار بعناية وحدد مضمونه: هل هو طلب معلومات؟ أم ملاحظة على إقرار؟ أم مخالفة محتملة؟ ثم حدد المهلة المعطاة للرد، وسجلها في تقويمك. اجمع المستندات الداعمة، وراجع حساباتك للتأكد من صحة موقفك قبل الرد، وأجب بصورة موجزة ومنظمة وبالصيغة والقناة المعتمدة. وإن كانت الملاحظة معقدة أو تتضمن مبالغ مهمة فاستعن بمستشار زكاة وضريبة قبل الرد. واحتفظ بنسخة من كل ما أرسلته مع إثبات التسليم. وبعد إغلاق الموضوع راجع سبب الملاحظة وعالجه في إجراءاتك حتى لا يتكرر. فكثير من الملاحظات تنشأ من أخطاء متكررة في الفواتير أو التسجيل أو التواريخ يمكن منعها بتحسين الدورة الداخلية.
الأخطاء الشائعة
افتراض أن التسجيل ينتهي بإصدار الرقم
الرقم المميز بداية العلاقة، أما الالتزامات الدورية فتبدأ بعده. اجعلها جزءًا من إدارتك الشهرية.
تجاهل حد التسجيل في القيمة المضافة
نمو المبيعات قد يجعلك تتجاوز الحد دون أن تنتبه. راقب توريداتك الخاضعة، وقدّم طلبك في المهلة إن لزم.
إدخال بيانات ملكية غير دقيقة
الملكية هي أساس المعاملة الزكوية والضريبية. تأكد من صحة نسب الشركاء وجنسياتهم.
تأخير إصدار الفواتير الصحيحة
الفواتير غير المطابقة للمتطلبات قد تعرضك لمخالفات. اضبط نظامك مبكرًا.
الاعتماد على معلومات قديمة أو أدلة منتهية
بعض الأدلة المتداولة قديمة. اعتمد على بوابة الهيئة وصفحات خدماتها المحدثة.
عدم تحديث البيانات بعد تغيير الملكية أو الأنشطة
يؤدي إلى معاملة غير صحيحة. حدّث بياناتك عند كل تغيير جوهري.
تنظيم دفتر المستندات الزكوية والضريبية
احرص على أن يكون لديك دفتر إلكتروني مرتب لكل ما يخص الالتزامات الزكوية والضريبية، مقسم بحسب السنوات والأنواع. فيه نسخ الإقرارات المقدمة وإشعارات التقديم والسداد، وفواتير المبيعات والمشتريات مرتبة بحسب الأشهر، وكشوف الحسابات البنكية، وعقود العملاء والموردين الجوهرية، ومراسلاتك مع الهيئة، وشهادات التسجيل وبياناتها المحدثة. وأعطِ كل ملف اسمًا واضحًا وتاريخًا، وحدد من يملك صلاحية الاطلاع عليه. هذا الدفتر ليس ترفًا تنظيميًا، بل وثيقة تستخدمها عند أي مراجعة أو عند طلب تمويل أو دخول مستثمر أو بيع الشركة، وهو يختصر عليك أسابيع من البحث. وكلما انتظمت في تحديثه شهريًا بدل جمعه في آخر السنة، قلّت الأخطاء وسهلت المراجعة.
كيف يمكن أن تساعدك ECP Holdings؟
تقدم ECP Holdings خدمات استشارية ومساندة تشمل متابعة إجراءات المنصات الحكومية ضمن نطاق الاتفاق مع العميل، وتنظيم المستندات والبيانات، وإعداد النماذج المالية والتخطيط للالتزامات الدورية، وتنظيم الأعمال المالية بعد التأسيس. ولا نقدم أنفسنا جهة ضريبية ولا مكتب محاسبة مرخصًا بالمعنى النظامي، ولا نصدر رأيًا زكويًا أو ضريبيًا ملزمًا، وننصح بإشراك مختص مرخص في تحديد التزاماتك. يمكنك الاطلاع على خدمة تأسيس الشركات لدينا، وعلى دليل الاستشارات المالية في السعودية.
أسئلة شائعة
هل أسجل في الهيئة قبل إصدار السجل التجاري؟
تشير الصفحات الرسمية إلى أن التسجيل لدى وزارة التجارة وإنشاء الرقم المميز يسبقان استكمال التسجيل الأولي في الهيئة.
هل التسجيل في الزكاة تلقائي؟
تذكر صفحة الخدمة أن التسجيل في خدمات الزكاة يتم بعد استكمال التسجيل الأولي. تحقق من حالتك في حسابك.
متى يلزم التسجيل في ضريبة القيمة المضافة؟
عند تجاوز التوريدات الخاضعة حدًّا معينًا خلال فترة محددة، وتتيح الهيئة التسجيل الاختياري لمن دونه بشروط. راجع الحدود الحالية في بوابة الهيئة.
ما الفرق بين الزكاة وضريبة الدخل؟
تتحدد المعاملة بحسب ملكية الحصص وجنسية الملاك والنشاط، وقد تجتمع في الشركات المختلطة. ناقش حالتك مع مختص.
هل أحتاج إلى محاسب لهذه الإجراءات؟
ننصح بذلك في أغلب الحالات، فالإقرارات والمواعيد تتطلب دقة، ويمكن البدء بمكتب خارجي في الأشهر الأولى.
ماذا لو تأخرت في تقديم إقرار؟
قد تترتب غرامات بحسب النظام. بادر بتقديم الإقرار وتسوية الوضع، وتواصل مع الهيئة إن لزم.
نصيحة أخيرة قبل أن تقدم أول إقرار
لا تنتظر اليوم الأخير للتقديم. اجعل لنفسك موعدًا داخليًا يسبق الموعد الرسمي بأيام تكفي للمراجعة وتصحيح أي خطأ، وراجع الأرقام مع شخص ثانٍ إن أمكن. وتأكد من أن ما تقدمه يتسق مع سجلاتك وفواتيرك، واحفظ إشعار التقديم. وإن كان هذا إقرارك الأول فاطلب مراجعة مختص ولو مرة واحدة، فستتعلم منه كيف تقرأ الأرقام وتتجنب الأخطاء الشائعة في المرات القادمة.
الخلاصة
التسجيل في هيئة الزكاة والضريبة والجمارك يبدأ من الرقم المميز بعد وزارة التجارة، ثم التسجيل الأولي في البوابة، ثم تحديد ما ينطبق عليك من زكاة وضريبة دخل وقيمة مضافة بحسب الملكية والنشاط والحجم، ثم الالتزام بالإقرارات والفواتير والسجلات. حضّر بياناتك، واستعن بمختص، وضع تقويمًا بالمواعيد، وارجع دائمًا إلى بوابة الهيئة للحدود والنماذج. وإن رغبت في مناقشة حالتك مع فريق متخصص فيسعدنا أن تتواصل معنا.