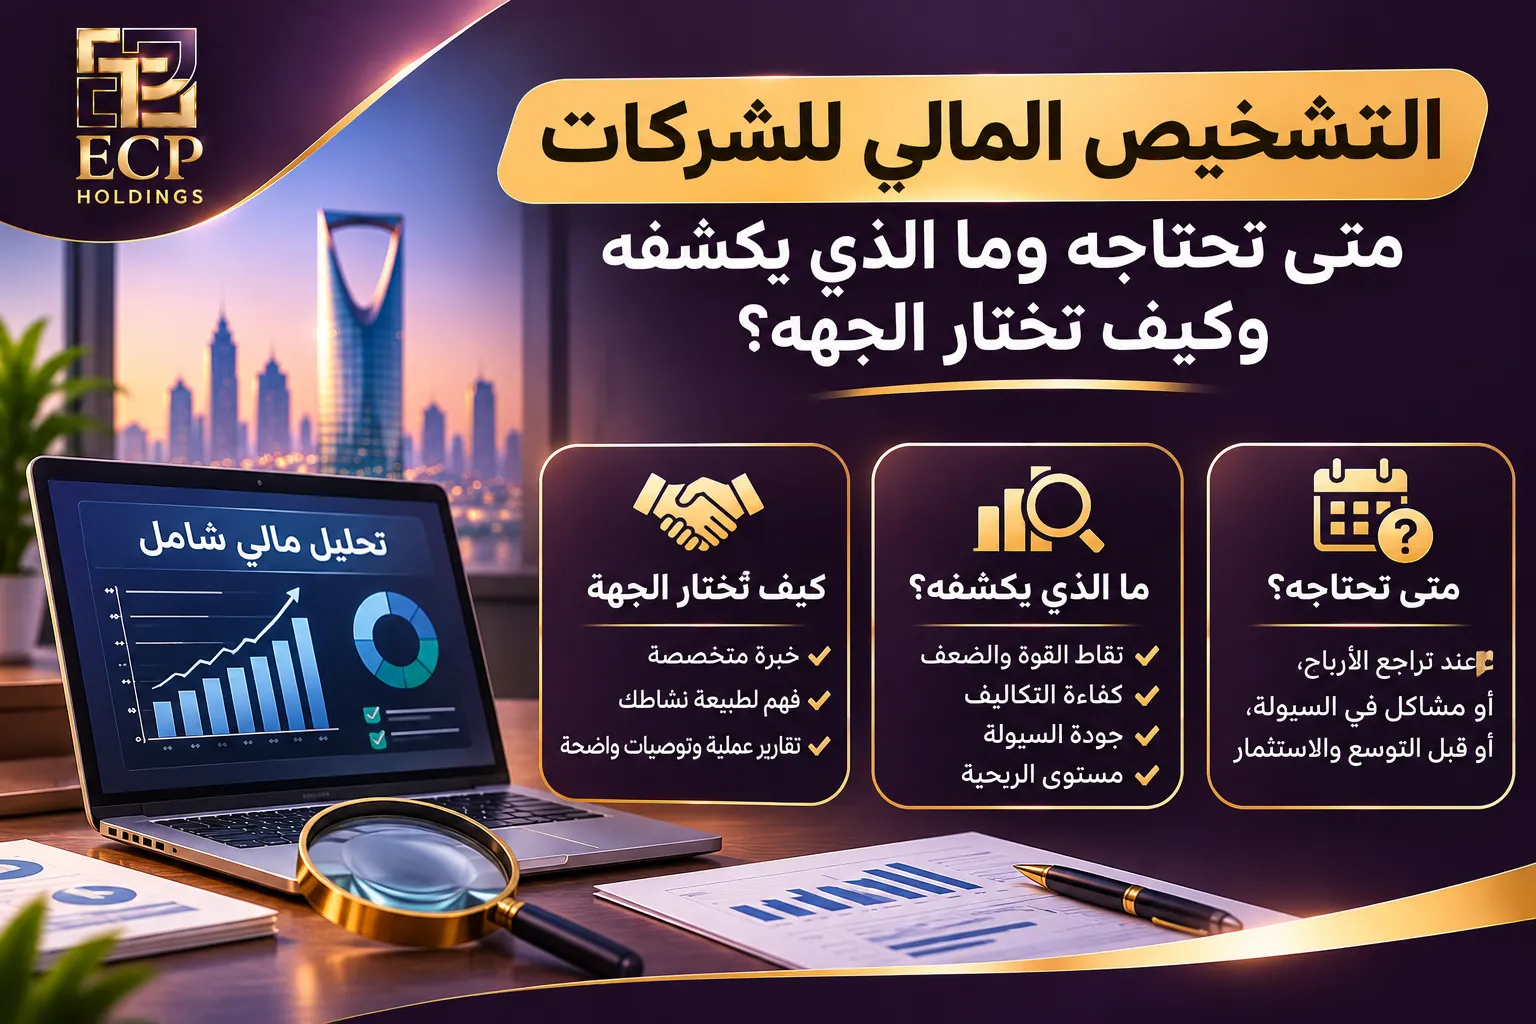
التشخيص المالي للشركة هو فحص منهجي لوضعها المالي الحقيقي: كيف تتحول مبيعاتها إلى ربح؟ وأين تتسرب أرباحها؟ وكيف تتحرك سيولتها؟ وهل هيكل تكاليفها وتمويلها سليم؟ وما المخاطر التي لا تظهر في الحسابات اليومية؟ ويُطلب غالبًا عندما تشعر الإدارة أن الأرقام لا تفسر الواقع: مبيعات جيدة وأرباح ضعيفة، أو أرباح على الورق ونقص في الحساب البنكي، أو تكاليف ترتفع دون سبب واضح. والتشخيص الجيد لا ينتهي بتقرير يصف المشكلة، بل بتحديد أسبابها وترتيب أولويات المعالجة وتقدير أثر كل إجراء، حتى تعرف ماذا تفعل غدًا.
في هذا الدليل نوضح ما الذي يشمله التشخيص المالي، ومتى تحتاج إليه، وما المحاور التي يفحصها، وما الذي تتسلمه، وكيف تجهز بياناتك، وكيف تختار الجهة التي تعده، وما الأخطاء الشائعة. وهو دليل لمن يفكر في شراء الخدمة، ولا يعدك بنتائج معينة: فالتشخيص يكشف الصورة، والتحسين بعده يتوقف على قراراتك وتنفيذك.
ما الذي يشمله التشخيص المالي؟
يتكون عادة من عدة طبقات تتكامل. الأولى جودة البيانات: هل السجلات المحاسبية سليمة ومكتملة ومنتظمة؟ فلا قيمة لتحليل مبني على أرقام غير موثوقة. الثانية الربحية: بحسب المنتج أو الخدمة أو العميل أو الفرع، لمعرفة من يربح ومن يخسر فعلًا. الثالثة التكاليف: هيكلها وما الثابت منها والمتغير وما الذي ارتفع دون مبرر. الرابعة السيولة والتدفقات النقدية: دورة التحصيل والسداد والمخزون ورأس المال العامل. الخامسة التمويل: مصادر الأموال وكلفتها وقدرة السداد. السادسة الكفاءة التشغيلية والرقابة الداخلية. السابعة المخاطر: تركز العملاء، والاعتماد على موردين أو أشخاص، والالتزامات النظامية. وكل طبقة تُغذي التي بعدها، ولذلك يبدأ التشخيص الجاد بتثبيت الأساس قبل الاستنتاج.
متى تحتاج شركتك إلى تشخيص مالي؟
- أرباح أقل من المتوقع رغم نمو المبيعات: وهي علامة على تسرب في الهوامش أو التكاليف.
- نقص سيولة متكرر: رغم أن الشركة تبدو رابحة.
- ارتفاع التكاليف دون تفسير: أو صعوبة معرفة أين يذهب المال.
- قرار كبير قادم: توسع أو تمويل أو دخول شريك أو بيع شركة.
- اختلاف الشركاء في قراءة الأداء: وحاجة إلى مرجع محايد.
- تقارير لا تساعد على القرار: أرقام كثيرة وفهم قليل.
- تغيير الإدارة أو المحاسب: وحاجة إلى تثبيت الوضع الحالي.
- أداء متراجع مفاجئ: وتريد معرفة السبب قبل أن يتفاقم.
وقد شرحنا مظاهر هذه الحالات في شركتك تعمل أكثر وتربح أقل؟ وفي متى تحتاج شركتك إلى استشارات مالية؟.
المحاور التي يفحصها التشخيص بالتفصيل
الربحية بحسب المنتج والعميل
كثير من الشركات تعرف ربحها الإجمالي لكنها لا تعرف ربحية كل خدمة أو عميل. التشخيص يفرز ذلك فيكشف مثلًا أن عميلًا كبيرًا يستهلك جهدًا يفوق ما يدفعه، أو أن منتجًا يبدو رابحًا يستهلك تكاليف مشتركة أكثر من نصيبه.
هيكل التكاليف
يفصل بين الثابت والمتغير، ويقارن بنود التكلفة بالنسبة إلى الإيراد عبر الفترات، ويحدد البنود التي تنمو أسرع من المبيعات. ويسأل عن كل بند كبير: لماذا؟ هل هو ضروري؟ هل هناك بدائل؟
دورة النقد ورأس المال العامل
كم يومًا تحتاج حتى تحصّل من عملائك؟ وكم يومًا تسدد لمورديك؟ وكم يقيم المخزون؟ هذه الأيام تحدد حجم السيولة المحبوسة في النشاط. وقد شرحنا المفهوم في دليل إدارة التدفقات النقدية.
التمويل والمديونية
ما مصادر التمويل؟ وما كلفتها الفعلية؟ وهل خدمة الدين مريحة؟ وهل هناك التزامات قريبة تضغط السيولة؟
الرقابة الداخلية والحوكمة المالية
من يعتمد المصروفات؟ كيف تُراجع المدفوعات والحسابات البنكية؟ هل هناك فصل بين المهام؟ وهل التقارير تصل إلى من يتخذ القرار في الوقت المناسب؟
المخاطر والالتزامات
تركز الإيرادات في عملاء قليلين، والاعتماد على شخص واحد، والتزامات نظامية معلقة، وعقود غير متوازنة. وهذه كلها قد تهدد الاستقرار حتى لو بدت الأرباح جيدة.
ما الذي تتسلمه من الخدمة؟
- تقرير تشخيصي مكتوب: يعرض الصورة الحالية بالأرقام ويشرح الأسباب.
- قائمة بالنتائج مرتبة بالأولوية: بحسب الأثر وسهولة المعالجة.
- توصيات عملية قابلة للتنفيذ: بمسؤوليات ومواعيد تقريبية.
- تقدير للأثر المتوقع: لكل توصية بأسلوب واضح الافتراضات.
- لوحة مؤشرات بسيطة: تتابع بها التحسن.
- جلسة عرض ومناقشة: مع الإدارة والشركاء.
- خطة متابعة: لما بعد التسليم بحسب الاتفاق.
كيف تجهز بياناتك لتحصل على أفضل تشخيص؟
جهّز القوائم المالية لسنتين أو ثلاث إن وُجدت، وكشوف الحسابات البنكية، وسجل العملاء والموردين مع شروط الدفع، وتفاصيل المبيعات بحسب المنتج والعميل، وبنود المصروفات التفصيلية، وقائمة القروض والالتزامات، وهيكل الرواتب والفريق، وعقود الإيجار والاتفاقات الكبيرة، وأي تقارير داخلية. ولا تقلق إن كانت بعض البيانات ناقصة، فاعترف بذلك، فالتشخيص يبدأ أحيانًا بترتيبها. والأهم أن تكون صادقًا فيما تعرفه وما لا تعرفه، وأن تسمح للمحلل بأن يسأل الفريق مباشرة، فإجابات من يعملون يوميًا تكشف ما لا تكشفه الأرقام. وللتنظيم المحاسبي راجع دليلنا عن النظام المحاسبي للشركة الجديدة عند نشره، وراجع تحليل القوائم المالية للشركات.
كيف تختار الجهة التي تعد التشخيص؟
اسأل عن منهجيتها وخبرتها في شركات مثل شركتك. واسأل كيف تتحقق من جودة البيانات قبل التحليل. واسأل هل يتضمن العمل حوارًا مع فريقك أم يقتصر على الأرقام. واسأل عما إذا كانت ستقدم توصيات تنفيذية أم وصفًا فقط. واسأل عن الجدول الزمني وما تحتاجه منك. واطلب نموذجًا مجهول الهوية لتقرير سابق إن أمكن. واحذر من جهة تعدك مسبقًا بأنها «ستضاعف أرباحك» أو تتخذ استنتاجاتها قبل أن ترى بياناتك. وانتبه إلى تضارب المصالح: جهة تبيع حلولًا معينة قد تميل إلى تشخيص يقود إلى ما تبيعه. وقد شرحنا معايير المقارنة بين العروض الاستشارية في مميزات وعيوب الخدمات الاستشارية للشركات.
مراحل العمل في التشخيص المالي
تمر خدمة التشخيص المالي الجيدة بمراحل واضحة. تبدأ بجلسة تمهيدية تحدد أسئلة الإدارة وما تشعر به من مشكلات ونطاق الفحص. ثم مرحلة جمع البيانات وفحص جودتها، وفيها يتحقق المحلل من اتساق الأرقام وسلامة السجلات. ثم مرحلة التحليل التي تقسم الأداء بحسب المنتج والعميل والفرع والفترة. ثم مرحلة الحوار مع الفريق لفهم ما وراء الأرقام. ثم صياغة النتائج والتوصيات وترتيبها بالأولوية. ثم عرضها ومناقشتها معك قبل اعتمادها. ويحسن أن يُكتب هذا التسلسل في الاتفاق بمواعيد تقريبية ومخرجات لكل مرحلة، حتى يعرف الطرفان ما المتوقع. وكلما كان التشخيص المالي مبنيًا على حوار حقيقي مع فريق الشركة لا على جداول فقط، كانت نتائجه أقرب للواقع وأسهل في التنفيذ.
مؤشرات يعتمد عليها التشخيص المالي
يستخدم التشخيص المالي مجموعة مؤشرات تُقرأ معًا لا منفصلة: هامش الربح الإجمالي والصافي، ونسبة المصروفات الإدارية والتشغيلية من الإيراد، ومتوسط فترة التحصيل والسداد وحركة المخزون، ونسبة السيولة وقدرة تغطية الالتزامات قصيرة الأجل، ونسبة المديونية وتغطية الأقساط، وعائد الأصول، ونقطة التعادل، وتركّز الإيرادات في العملاء الرئيسيين. وليس المطلوب أن تحفظ هذه المؤشرات، بل أن تعرف ما يقوله كل منها عن شركتك. وقد شرحنا أهم المؤشرات في أهم المؤشرات المالية للشركات. والتشخيص المالي الجيد يختار القليل المهم من المؤشرات لحالتك ويشرحه بلغة بسيطة بدل أن يغرقك بجداول.
التشخيص المالي قبل التمويل أو الصفقات الكبيرة
من أفضل أوقات إجراء التشخيص المالي أن يسبق طلب تمويل أو دخول مستثمر أو بيع شركة. ففي هذه الحالات سيجري الطرف الآخر فحصه الخاص، وما يكتشفه قد يخفض سعرك أو يؤخر الصفقة. وإجراء فحص ذاتي مسبق يتيح لك أن تعالج ما يمكن علاجه، وأن تجهز تفسيرات لما لا يمكن تغييره بسرعة، وأن تتفاوض من موقع من يعرف شركته. وهو كذلك يساعدك على اتخاذ قرار الاقتراض نفسه: هل تحتمل سيولتي أقساطًا جديدة؟ وقد شرحنا الجانب التمويلي في دليلنا عن دراسة الجدوى لطلب التمويل البنكي المنشور حديثًا، وجانب القيمة في دليلنا عن تقييم الشركة. فالتشخيص المالي في هذه المرحلة استثمار في موقفك التفاوضي لا مجرد تقرير.
ما الذي يمكن أن يتغير بعد التشخيص المالي؟
قد تكون النتائج متواضعة وقد تكون كبيرة، بحسب ما كُشف. في كثير من الحالات تتركز المكاسب في ثلاثة أبواب: تحسين السيولة بتقصير دورة التحصيل أو إعادة التفاوض على شروط الدفع، وتحسين الهوامش بإعادة التسعير أو ضبط التكاليف أو إعادة النظر في المنتجات الأقل ربحية، وتحسين جودة القرار بتقارير تصل في الوقت المناسب وبمؤشرات يفهمها الجميع. وقد تكون هناك نتائج أخرى، كاكتشاف مخاطرة نظامية أو تعاقدية تستحق المعالجة قبل أن تتحول إلى أزمة. لكن لا تفترض أن كل شركة ستجد «كنزًا مخفيًا»، فبعض الشركات تجد أن وضعها سليم وأن ما تحتاجه هو الاستمرار بانضباط، وهذه نتيجة قيّمة أيضًا لأنها تطمئنك وتمنع تغييرات غير ضرورية.
مثال تطبيقي افتراضي
شركة توريدات صغيرة مبيعاتها ترتفع كل سنة لكن صاحبها يشتكي من أن الحساب البنكي دائمًا فارغ. أظهر التشخيص ثلاث نتائج. الأولى أن ثلاثة عملاء كبار يمثلون معظم المبيعات لكنهم يتأخرون في الدفع أكثر من ثلاثة أشهر، فتبقى سيولة كبيرة محبوسة. الثانية أن بعض المنتجات تُباع بهامش منخفض جدًا بعد احتساب الشحن والتخزين. الثالثة أن مصروفات إدارية صغيرة متكررة تضخمت. على أساس ذلك رتبت الشركة ثلاث إجراءات: تعديل شروط الدفع مع العملاء الكبار، وإعادة تسعير أو إيقاف المنتجات منخفضة الهامش، وضبط المصروفات الإدارية. وبعد مدة قاست أثرها على السيولة بدل الاكتفاء بالانطباع. والمثال افتراضي للتوضيح، ولا يعني أن لكل شركة النتائج نفسها.
كيف تتعامل مع النتائج غير المريحة؟
قد يكشف التشخيص حقائق لا تحبها: عميل تظنه رابحًا يخسرك، أو قرارًا اتخذته كلّفك أكثر مما ظننت، أو ممارسة داخلية تحتاج إلى تغيير. تعامل مع هذه النتائج بعقلية القرار لا الدفاع. اسأل: ما الذي كان سيتغير لو عرفت هذا قبل سنة؟ وما أصغر خطوة تصحيحية الآن؟ وكيف أنقل النتائج إلى شركائي وفريقي دون لوم؟ فالهدف أن تتعلم لا أن تُحاسب أحدًا. واجعل النقاش حول الأرقام والأسباب لا الأشخاص. وإن كان التغيير المطلوب جوهريًا، كإنهاء علاقة مع عميل أو إيقاف منتج، فخذ وقتًا لتقدير أثره بدل أن تقرر بانفعال، ثم نفّذ بخطة. ومن الجيد أن يشرح المحلل ما وجده بأسلوب مهني متوازن يبرز نقاط القوة إلى جانب نقاط الضعف، فالشركات غالبًا تفعل أشياء صحيحة تستحق أن تُحافظ عليها.
من يشارك في التشخيص داخل شركتك؟
التشخيص المالي ليس مهمة المحاسب وحده. أشرك صاحب القرار الذي سيتبنى التوصيات، ومسؤول المبيعات الذي يعرف العملاء وشروط التعامل، ومسؤول التشغيل أو المشتريات الذي يعرف التكاليف، والمحاسب أو المدير المالي الذي يعرف السجلات. وعيّن شخصًا واحدًا منسقًا يتواصل مع المحلل ويجمع الاستفسارات ويضمن سرعة الرد. وأخبر فريقك مسبقًا بأن الفحص ليس تقييمًا لأشخاص بل لأرقام وإجراءات، حتى يتعاونوا بصراحة. فكلما شعر الفريق بالأمان زادت جودة المعلومات التي يقدمها، وكلما تأخرت الردود طال الوقت وتضاعفت الكلفة. وهذه المشاركة هي ما يحوّل نتائج التشخيص المالي من تقرير على الرف إلى تغيير حقيقي في طريقة العمل.
التشخيص المالي والتحول الرقمي للمحاسبة
كثيرًا ما يكشف التشخيص أن جزءًا من المشكلة في أدوات التسجيل نفسها: نظام محاسبي لا يعطي تقارير بحسب المنتج، أو إدخال يدوي متأخر، أو جداول متفرقة بين الأقسام. وهنا تتقاطع التوصيات مع قرار اختيار نظام أو تحسين استخدام نظام قائم. لا تتعجل شراء برنامج جديد قبل أن تحدد ما تحتاجه من تقارير وما الذي أخفق في النظام الحالي: أهو النظام أم طريقة استخدامه؟ وقد تكفي إعادة ضبط دليل الحسابات وتقاريره لتحقق معظم الفائدة. ولكن إن كان النظام عاجزًا فعلًا فاجعل متطلباتك مستندة إلى نتائج التشخيص لا إلى عروض المبيعات. وهكذا يتحول التشخيص إلى خريطة طريق لتحسين الأدوات والعمليات معًا.
أخطاء شائعة
طلب التشخيص دون إتاحة البيانات الكاملة
بيانات ناقصة تعطي تشخيصًا ناقصًا. قدّم ما تملك بصدق.
انتظار تقرير يحل المشكلة وحده
التقرير يكشف ويقترح، والتنفيذ مسؤوليتك. عيّن مسؤولين ومواعيد.
تغيير كل شيء دفعة واحدة
ابدأ بالأعلى أثرًا والأسهل تنفيذًا، وقِس نتيجته، ثم انتقل لما بعده.
إخفاء المشكلات عن المحلل
سيظهر أثرها في الأرقام على أي حال. الصراحة توفر الوقت.
الاعتماد على تشخيص قديم
ظروف الشركة تتغير. أعد الفحص عند أي تحول مهم.
إهمال المتابعة
التحسن الذي لا يُقاس يتلاشى. ضع مؤشرات واجتماعًا شهريًا.
خطوات عملية بعد استلام التقرير
حين تستلم التقرير لا تتركه حتى يفقد زخمه. في الأسبوع الأول اعقد اجتماعًا مع الإدارة والشركاء لمناقشة النتائج واتفقوا على ما تتبنونه فعلًا. ثم حوّلوا كل توصية معتمدة إلى مهمة لها مسؤول وموعد ومؤشر نجاح. ثم ابدؤوا بالتوصيات الأعلى أثرًا والأقل تعقيدًا لتحققوا مكسبًا سريعًا يرفع الحماس. ثم ضعوا اجتماعًا شهريًا قصيرًا لمتابعة التنفيذ وقياس المؤشرات مقابل خط الأساس الذي حدده التشخيص. وبعد ثلاثة أشهر راجعوا ما تحقق وعدّلوا الخطة، وفكروا هل تحتاجون إلى دعم إضافي في التنفيذ. واحتفظوا بنسخة من التقرير وخط الأساس لتقارنوا بها لاحقًا، فهذا ما يثبت لكم أن التحسن حقيقي وليس انطباعًا.
أسئلة تطرحها على نفسك قبل طلب الخدمة
قبل أن تتعاقد اسأل نفسك بصراحة: ما الذي أريد أن أعرفه بالضبط؟ هل هو سبب ضعف الأرباح أم سبب نقص السيولة أم جاهزيتي لصفقة؟ ما القرار الذي سأتخذه بناءً على النتائج؟ هل أنا مستعد لتغيير شيء جوهري إن كشفه التشخيص؟ من سيتبنى التنفيذ في شركتي؟ وهل بياناتي في حالة تسمح بتحليل مفيد أم أحتاج إلى ترتيبها أولًا؟ فإن كانت إجاباتك واضحة فستحصل على قيمة أعلى من الخدمة، وإن كانت غامضة فخصص وقتًا لتوضيحها قبل البدء، لأن تشخيصًا بلا سؤال محدد وبلا نية للتغيير يتحول إلى تقرير جميل يُحفظ ولا يُستخدم، وهذا أكثر ما يُهدر فيه المال في الخدمات الاستشارية عمومًا، لذلك اجعل جديتك في التنفيذ شرطًا سابقًا للتعاقد لا نتيجة تأتي بعده.
كيف يمكن أن تساعدك ECP Holdings؟
تقدم ECP Holdings خدمات استشارية مالية وإدارية تشمل تحليل الأداء وإعداد النماذج المالية والميزانيات وتنظيم الأعمال، ضمن نطاق يُتفق عليه مكتوبًا. نبدأ بفهم شركتك وجودة بياناتها، ثم نحدد مواضع التسرب والمخاطر ونرتب لك التوصيات بحسب الأولوية، ونوضح لك بصراحة ما نعرفه وما نفترضه. ولا نعد بنتائج أو أرباح محددة. وللاطلاع على الصورة الأوسع راجع دليل الاستشارات المالية في السعودية وكيف تساعد الاستشارات المالية على تحسين الأرباح واتخاذ القرار.
أسئلة شائعة
كم يستغرق التشخيص المالي؟
يتوقف على حجم الشركة وجودة بياناتها وسرعة تعاونك. اطلب جدولًا بالمراحل.
هل أحتاجه إن كانت شركتي رابحة؟
قد يكشف مخاطر أو فرصًا لا تظهر في الربح الإجمالي، خاصة قبل التوسع أو التمويل.
هل يختلف عن المراجعة الخارجية؟
المراجعة تقيّم صحة القوائم، أما التشخيص فيفسر الأداء ويقترح تحسينه. هدفان مختلفان.
هل يتطلب إيقاف عملي أثناء الفحص؟
لا. يحتاج إلى وقت من فريقك للإجابة عن الأسئلة وتزويد البيانات.
هل يضمن التشخيص ارتفاع الأرباح؟
لا. هو يحدد الفرص والمشكلات، والنتيجة تتوقف على تنفيذ التوصيات وظروف السوق.
كم مرة أكرر التشخيص؟
عند التحولات المهمة أو كل بضع سنوات، ومع متابعة شهرية للمؤشرات بينهما.
الخلاصة
التشخيص المالي يفحص جودة البيانات والربحية والتكاليف والسيولة والتمويل والرقابة والمخاطر ليحدد أسباب المشكلة ويرتب أولويات المعالجة. جهّز بياناتك بصدق، واختر جهة تشرح منهجها وتقدم توصيات قابلة للتنفيذ، وتابع النتائج بمؤشرات واضحة.
تواصل معنا الآن على واتساب
إذا أردت مناقشة حالة مشروعك مع فريق ECP Holdings قبل أن تتخذ قرارك، فراسلنا على واتساب بملخص قصير عن نشاطك وما تحتاجه، وسيرد عليك أحد أعضاء الفريق لتحديد الخطوة الأنسب. الاستفسار الأول لا يُلزمك بشيء.